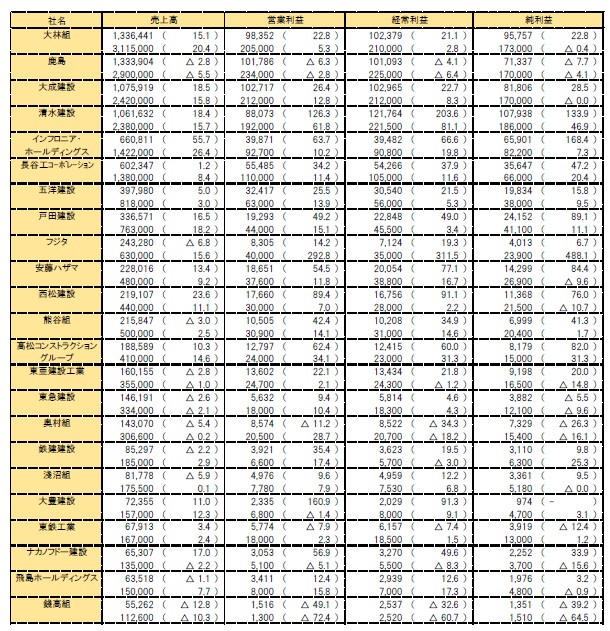

大手・準大手ゼネコンの建築事業で採算性の改善が続いている。2027年3月期第2四半期決算を公表した企業のうち、主な建設企業23社分が13日に出そろった。連結業績は13社が前年同期比で増収、全体の8割を超える19社が営業増益となった。豊富な手持ち工事の進捗(しんちょく)に加え、受注時の採算確保や追加・変更工事の獲得が利益を支えている。大手4社は全社が通期の連結営業利益と経常利益の予想を上方修正した。
減収でも営業増益となったのは、フジタ、熊谷組、東亜建設工業、東急建設、鉄建建設、淺沼組、飛島ホールディングスの7社。フジタは売上高が6・8%減となったものの、営業利益は14・2%増加した。増収営業増益となった企業のうち戸田建設は、建築・土木の手持ち工事が進み、16・5%の増収を確保。建築事業の売上総利益増加や販管費の減少により、営業利益は49・2%増となった。
一方、大手4社を見ると、鹿島は施工初期段階の大型建築工事が多く、単体の売上高が減少。海外関係会社も大型竣工工事による利益の押し上げがあった前年同期を下回り、連結では減収減益となった。ただ、単体建築の完成工事総利益率は前年同期の11・3%から13・1%に上昇した。受注時の高い採算性が利益に結び付き、変更契約の締結も採算性向上の追い風になった。
大林組は国内外の手持ち工事の進捗や、米国GCON社の本格的な連結組み入れなどで増収となった。国内建築・土木の完成工事高増加や追加変更工事の獲得、好採算案件が利益を押し上げ、連結営業利益を前期比で2割以上積み増した。単体建築の粗利率は13・7%から14・9%に上昇。国内建築の受注時採算は用途・規模を問わず過去最高水準が続く。
清水建設は国内建築・土木の手持ち工事が順調に進み、あおみ建設の連結効果も加わって増収となった。国内建築の粗利率は9・1%から16・2%へと大幅に改善し、連結営業利益は前年同期の2倍超となる880億円に拡大した。連結の売上高と各段階利益は中間期として過去最高を更新。追加変更工事の獲得や工事原価の圧縮が期首の想定を上回って進んでおり、通期も売上高と各段階利益で過去最高を見通す。
大成建設は首都圏の大型再開発を中心に建築工事が順調に進捗し、売上高と各段階利益が中間期として過去最高となった。追加変更工事や物価スライドの獲得が利益率を押し上げ、単体の粗利率は土木21・5%、建築15・2%となった。29年ごろまで受注予定の約8割が埋まっているとし、施工余力を見極めながら案件の獲得を進める。
大手幹部は、好業績を歓迎しながらも笑顔は見せず、「旺盛な需要に応えるには、施工体制の確保が課題だ」と口をそろえる。各社が、協力会社への支払い早期化や技能者の手当拡充、人材の獲得・育成や生産性向上に投資を続ける。原資に政策保有株式の売却資金を充てる企業もある。
担い手確保や協力会社との関係強化、人手不足を見据えた遠隔化・自動化など、将来に向けた対応に迫られる課題は多い。足元が活況な今だからこそ、確保した利益を次の施工力などの拡大再生産につなげる投資が欠かせない状況だ。